บริการสำหรับลูกค้า
ลิงก์ที่เกี่ยวข้อง
ฉันต้องการ
ช่องทาง Digital Banking
ลิงก์ที่เกี่ยวข้อง
ผลิตภัณฑ์ Digital Banking
Digital Services
โซลูชั่น

คำค้นหาที่แนะนำ
ผลการค้นหา "{{keyword}}" ไม่ปรากฎแต่อย่างใด
ข้อแนะนำในการค้นหา
- ตรวจสอบความถูกต้องของข้อความ
- ตรวจสอบภาษาที่ใช้ในการพิมพ์
- เปลี่ยนคำใหม่ กรณีไม่พบผลการค้นหา
การใช้และการจัดการคุกกี้
ธนาคารมีการใช้เทคโนโลยี เช่น คุกกี้ (cookies) และเทคโนโลยีที่คล้ายคลึงกันบนเว็บไซต์ของธนาคาร เพื่อสร้างประสบการณ์การใช้งานเว็บไซต์ของท่านให้ดียิ่งขึ้น โปรดอ่านรายละเอียดเพิ่มเติมที่ นโยบายการใช้คุกกี้ของธนาคาร
- ลูกค้าบุคคล
- Stories & Tips
- ทิปส์น่ารู้
- ปรับโครงสร้างหนี้ คืออะไร? วิธีขอปรับโครงสร้างหนี้เพื่อฝ่าวิกฤต
- ลูกค้าบุคคล
- ...
- ปรับโครงสร้างหนี้ คืออะไร? วิธีขอปรับโครงสร้างหนี้เพื่อฝ่าวิกฤต
 แชร์
ปรับโครงสร้างหนี้ คืออะไร? วิธีขอปรับโครงสร้างหนี้เพื่อฝ่าวิกฤต
23-06-2565
ในภาวะเศรษฐกิจแบบนี้ หลายคนอาจประสบปัญหาตกงาน เจ็บป่วย ขาดรายได้ ทำให้มีเงินไม่พอใช้จ่ายในชีวิตประจำวัน ส่งผลกระทบให้ไม่สามารถรับภาระเรื่องการผ่อนจ่ายค่ารถ ค่าบ้าน ค่าบัตรเครดิตได้อย่างเต็มที่ ขาดส่งค่างวด ค้างชำระหนี้ และเสียประวัติทางการเงินในที่สุด
ดังนั้น ก่อนที่จะเข้าสู่วังวนของปัญหาหนี้สินรุงรัง ลองมาทำความรู้จักกับการปรับโครงสร้างหนี้ ซึ่งอาจเป็นอีกวิธีที่ช่วยผ่อนหนักเป็นเบา และคลี่คลายปัญหาเฉพาะหน้าให้ดีขึ้นได้ไม่มากก็น้อย
การปรับโครงสร้างหนี้มีกี่ประเภท และแต่ละประเภทเหมาะกับหนี้แบบใด?
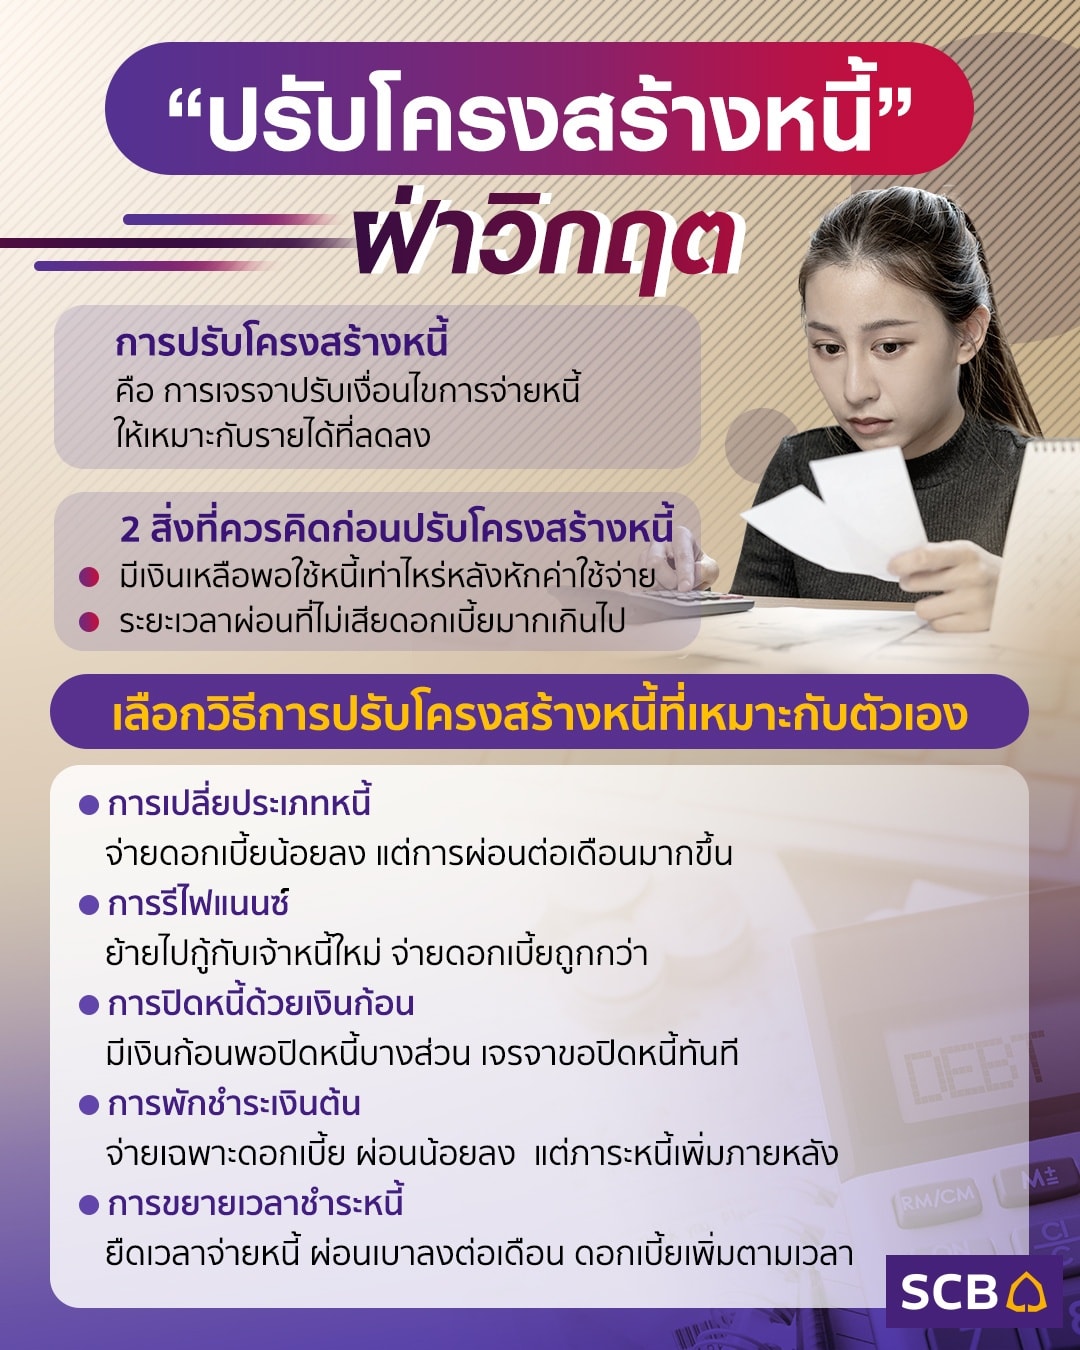
ปรับโครงสร้างหนี้ คือการเจรจาปรับเปลี่ยนเงื่อนไขการชำระหนี้เมื่อเกิดภาวะไม่สามารถผ่อนจ่ายได้เหมือนเดิม โดยมีหลายประเภทที่เหมาะกับสถานการณ์ต่างกัน
- การเปลี่ยนประเภทหนี้: เหมาะสำหรับผู้ที่มีหนี้บัตรเครดิตดอกเบี้ยสูง สามารถขอเปลี่ยนเป็นสินเชื่อแบบมีกำหนดระยะเวลาที่ดอกเบี้ยต่ำกว่า เช่น จาก 16% เหลือ 12% แต่ต้องผ่อนจ่ายต่อเดือนมากขึ้น
- การรีไฟแนนซ์: เหมาะสำหรับสินเชื่อบ้านหรือรถที่มีมูลค่าสูง ปิดหนี้เจ้าหนี้รายเดิมและย้ายไปกู้กับเจ้าหนี้รายใหม่ที่ดอกเบี้ยต่ำกว่า ควรเช็กค่าธรรมเนียมต่างๆ ก่อนตัดสินใจ
- การปิดหนี้ด้วยเงินก้อน: เหมาะสำหรับผู้ที่มีทรัพย์สินพอขายได้ เจรจาขอปิดหนี้บางส่วนหรือทั้งหมดโดยอาจได้รับการยกเว้นดอกเบี้ยหรือค่าปรับบางส่วน
- การขยายระยะเวลาผ่อนชำระ: เหมาะสำหรับผู้ที่มีรายได้ลดลงชั่วคราว ขอยืดระยะเวลาผ่อนออกไปเพื่อลดยอดผ่อนต่อเดือน แม้จะจ่ายดอกเบี้ยรวมมากขึ้น
- การพักชำระหนี้: เหมาะสำหรับกรณีฉุกเฉิน เช่น ตกงานหรือเจ็บป่วยกะทันหัน สถาบันการเงินอาจอนุญาตให้หยุดพักชำระเงินต้นหรือดอกเบี้ยชั่วคราว
ทำไมการปรับโครงสร้างหนี้จึงเป็นทางออกที่สำคัญในการฝ่าวิกฤตการเงิน?
เมื่อเกิดวิกฤตการเงิน การขอปรับโครงสร้างหนี้ คือทางออกที่ดีที่สุดทางหนึ่ง เพราะช่วยได้หลายด้านพร้อมกัน
- ลดภาระรายเดือน: ปรับยอดผ่อนให้สอดคล้องกับรายได้ที่มีอยู่จริง ไม่ต้องแบกรับภาระเกินกำลัง
- หยุดหนี้พอกพูน: ดอกเบี้ยไม่สะสมจนท่วมหัว หากได้รับการลดอัตราดอกเบี้ย หรือพักดอกเบี้ยชั่วคราว
- รักษาประวัติเครดิต: การปรับโครงสร้างหนี้ที่ดำเนินการก่อนผิดนัดชำระ ส่งผลต่อเครดิตบูโรน้อยกว่าการปล่อยให้ค้างชำระ
- ป้องกันการฟ้องร้อง: การเจรจาก่อนที่จะถูกดำเนินคดีทางกฎหมายช่วยประหยัดทั้งเวลา และค่าใช้จ่าย
- สร้างแผนการเงินใหม่: ช่วยให้มีเวลาปรับตัว และวางแผนฟื้นฟูฐานะการเงินอย่างเป็นระบบ
ใครบ้างที่สามารถขอปรับโครงสร้างหนี้ได้ และมีเงื่อนไขอะไรบ้าง?
การขอปรับโครงสร้างหนี้ไม่ได้มีเงื่อนไขที่ซับซ้อนมาก แต่มีคุณสมบัติพื้นฐานที่สถาบันการเงินส่วนใหญ่พิจารณา
- ผู้กู้ที่มีรายได้ลดลงอย่างมีนัยสำคัญ เช่น ถูกลดเงินเดือน ตกงาน หรือธุรกิจประสบปัญหา
- ผู้ที่ยังไม่ได้ผิดนัดชำระหนี้ หรือเพิ่งเริ่มผิดนัดไม่นาน (ยิ่งเร็วยิ่งดี)
- ผู้ที่มีความตั้งใจจะชำระหนี้ต่อไป แต่ต้องการเงื่อนไขที่ผ่อนปรนกว่าเดิม
- ผู้ที่มีหลักฐานแสดงความเปลี่ยนแปลงทางรายได้หรือสถานการณ์การเงิน
สำหรับการปรับโครงสร้างหนี้ในแต่ละสถาบันการเงินอาจมีเงื่อนไขเฉพาะที่แตกต่างกัน ควรติดต่อสอบถามโดยตรงเพื่อข้อมูลที่ถูกต้องที่สุด
ขั้นตอนการยื่นขอปรับโครงสร้างหนี้มีอะไรบ้าง และต้องเตรียมเอกสารอะไร?
ก่อนจะขอปรับโครงสร้างหนี้ควรเตรียมตัวให้พร้อมเพื่อให้การเจรจาราบรื่นที่สุด
เอกสารที่ต้องเตรียม
- บัตรประชาชนหรือเอกสารแสดงตัวตน
- สลิปเงินเดือนหรือหลักฐานรายได้ย้อนหลัง 3 - 6 เดือน
- Statement บัญชีธนาคารย้อนหลัง 3 - 6 เดือน
- เอกสารแสดงภาระหนี้ทั้งหมด เช่น สัญญากู้เงิน ใบแจ้งหนี้
- หลักฐานแสดงสาเหตุที่ไม่สามารถชำระหนี้ได้ เช่น หนังสือเลิกจ้าง ใบรับรองแพทย์
ขั้นตอนการขอปรับโครงสร้างหนี้
- ประเมินสถานการณ์การเงินของตัวเอง: จัดทำรายรับ - รายจ่าย และความสามารถในการชำระหนี้ที่ทำได้จริง
- ติดต่อสถาบันการเงิน: โทรหรือเข้าสาขาโดยตรง แจ้งความประสงค์ขอปรับโครงสร้างหนี้ก่อนผิดนัดชำระ
- ยื่นเอกสารประกอบการพิจารณา: สถาบันการเงินจะใช้เวลาพิจารณาความสามารถในการชำระหนี้
- เจรจาเงื่อนไขใหม่: หารือเรื่องอัตราดอกเบี้ย ระยะเวลา และยอดผ่อนต่อเดือนที่ทั้งสองฝ่ายยอมรับได้
- ทำสัญญาใหม่: หลังตกลงกันได้ ลงนามในสัญญา และปฏิบัติตามเงื่อนไขอย่างเคร่งครัด
ควรติดต่อสถาบันการเงินหรือหน่วยงานใดเพื่อขอคำปรึกษาและดำเนินการ?
นอกจากการติดต่อสถาบันการเงินโดยตรง ยังมีหน่วยงานที่ช่วยเหลือเรื่องการปรับโครงสร้างหนี้ ได้
- ธนาคารแห่งประเทศไทย (ธปท.): มีโครงการคลินิกแก้หนี้และให้คำปรึกษาการจัดการหนี้
- บริษัทบริหารสินทรัพย์ (บสก./SAM): สำหรับหนี้ที่ถูกโอนจากธนาคาร
- ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน (ศคง.): โทร 1213 ให้คำปรึกษาด้านการเงินฟรี
- โครงการ "คลินิกแก้หนี้" ของ ธปท.: สำหรับลูกหนี้ที่มีหนี้บัตรเครดิตและสินเชื่อส่วนบุคคลกับหลายสถาบัน
- สถาบันการเงินเจ้าหนี้โดยตรง: เป็นช่องทางแรกที่ควรติดต่อ เพราะมีอำนาจตัดสินใจโดยตรง
การปรับโครงสร้างหนี้มีข้อดีและข้อควรระวังอย่างไร?
การปรับโครงสร้างหนี้มีทั้งข้อดี และสิ่งที่ต้องระวัง ควรศึกษาให้รอบด้านก่อนตัดสินใจ
ข้อดี
- ลดภาระการจ่ายต่อเดือนให้สอดคล้องกับความสามารถที่แท้จริง
- หยุดหรือลดการสะสมของดอกเบี้ยและค่าปรับ
- รักษาความสัมพันธ์ที่ดีกับสถาบันการเงินเจ้าหนี้
- หลีกเลี่ยงการถูกฟ้องร้องหรือบังคับคดี
- ทำให้มีโอกาสฟื้นฟูสภาพคล่องทางการเงินได้เร็วขึ้น
ข้อควรระวัง
- อาจจ่ายดอกเบี้ยรวมมากขึ้นในระยะยาว หากขยายระยะเวลาผ่อนออกไป
- บางกรณีมีค่าธรรมเนียมการปรับโครงสร้างหนี้ที่ต้องพิจารณา
- ต้องปฏิบัติตามเงื่อนไขใหม่อย่างเคร่งครัด หากผิดนัดอีกอาจเสียสิทธิ์
- อาจมีผลต่อประวัติเครดิตบูโรในระดับหนึ่ง
การปรับโครงสร้างหนี้ส่งผลกระทบต่อประวัติเครดิตบูโรอย่างไร?
คำถามยอดฮิตของคนที่กำลังพิจารณาขอปรับโครงสร้างหนี้ มีผลกระทบต่อเครดิตบูโร ซึ่งมีรายละเอียดดังนี้
- การปรับโครงสร้างหนี้จะถูกบันทึกในประวัติเครดิตบูโร แต่ไม่ได้ส่งผลเสียรุนแรงเท่ากับการผิดนัดชำระหนี้หรือถูกฟ้องร้อง
- ยิ่งขอปรับโครงสร้างหนี้เร็วก่อนที่จะเริ่มผิดนัด ผลกระทบต่อเครดิตบูโรยิ่งน้อย
- หลังจากปรับโครงสร้าง และชำระตามเงื่อนไขใหม่ได้สม่ำเสมอ ประวัติเครดิตจะค่อย ๆ ฟื้นตัว
- ระยะเวลาที่ข้อมูลถูกเก็บในเครดิตบูโรโดยทั่วไปคือ 3 ปีสำหรับข้อมูลเชิงบวก และ 3 - 5 ปีสำหรับข้อมูลเชิงลบ
- สามารถตรวจสอบประวัติเครดิตของตัวเองได้ที่บริษัทข้อมูลเครดิตแห่งชาติ (NCB) ได้ฟรีปีละ 1 ครั้ง
หากไม่สามารถปรับโครงสร้างหนี้ได้ มีทางเลือกหรือมาตรการช่วยเหลืออื่นใดบ้าง?
ในกรณีที่การปรับโครงสร้างหนี้ไม่ผ่านการพิจารณา หรือยังไม่เพียงพอ ยังมีทางเลือกอื่นที่สามารถพิจารณาได้
- การไกล่เกลี่ยหนี้ผ่านศาล: ศาลจะเป็นตัวกลางในการหาข้อตกลงร่วมกันระหว่างเจ้าหนี้และลูกหนี้
- การประนอมหนี้ผ่านกระบวนการล้มละลาย: สำหรับกรณีหนี้สินมากเกินกว่าจะแก้ด้วยการปรับโครงสร้างหนี้ทั่วไป
- โครงการช่วยเหลือเฉพาะกิจ: สถาบันการเงินบางแห่งมีโปรแกรมพิเศษสำหรับลูกหนี้ที่ได้รับผลกระทบจากเหตุการณ์เฉพาะ
- การขายทรัพย์สินเพื่อชำระหนี้: เพื่อลดยอดหนี้ให้อยู่ในระดับที่จัดการได้
- การขอความช่วยเหลือจากครอบครัว: เป็นตัวเลือกที่ควรพิจารณาก่อนถึงทางตัน
มาตรการช่วยเหลือพิเศษจากภาครัฐหรือธนาคารในช่วงวิกฤตมีอะไรบ้าง?
นอกจากการขอปรับโครงสร้างหนี้กับสถาบันการเงินโดยตรง ภาครัฐ และธนาคารยังมีมาตรการเสริมในช่วงวิกฤต
- มาตรการพักชำระหนี้ชั่วคราว: ในช่วงวิกฤตเศรษฐกิจ ธปท. มักออกมาตรการพักชำระเงินต้นหรือดอกเบี้ยชั่วคราว
- โครงการสินเชื่อฟื้นฟู: สินเชื่อดอกเบี้ยต่ำพิเศษสำหรับประชาชนและธุรกิจที่ได้รับผลกระทบ
- มาตรการ DR BIZ: สำหรับผู้ประกอบการ SME ที่มีหนี้หลายแหล่งสามารถรวมหนี้ปรับโครงสร้างหนี้ได้ในครั้งเดียว
- โครงการคลินิกแก้หนี้: รวมหนี้บัตรเครดิตและสินเชื่อส่วนบุคคลจากหลายสถาบัน ปรับเป็นหนี้เดียวดอกเบี้ยต่ำ
- ติดตามประกาศมาตรการล่าสุดจากเว็บไซต์ ธปท. (www.bot.or.th) ซึ่งอัปเดตเป็นระยะ
ทำไมการปรับโครงสร้างหนี้จึงเป็นทางออกที่สำคัญในการฝ่าวิกฤตการเงิน?
เมื่อเกิดวิกฤตการเงิน การขอปรับโครงสร้างหนี้ คือทางออกที่ดีที่สุดทางหนึ่ง เพราะช่วยได้หลายด้านพร้อมกัน
- ลดภาระรายเดือน: ปรับยอดผ่อนให้สอดคล้องกับรายได้ที่มีอยู่จริง ไม่ต้องแบกรับภาระเกินกำลัง
- หยุดหนี้พอกพูน: ดอกเบี้ยไม่สะสมจนท่วมหัว หากได้รับการลดอัตราดอกเบี้ย หรือพักดอกเบี้ยชั่วคราว
- รักษาประวัติเครดิต: การปรับโครงสร้างหนี้ที่ดำเนินการก่อนผิดนัดชำระ ส่งผลต่อเครดิตบูโรน้อยกว่าการปล่อยให้ค้างชำระ
- ป้องกันการฟ้องร้อง: การเจรจาก่อนที่จะถูกดำเนินคดีทางกฎหมายช่วยประหยัดทั้งเวลา และค่าใช้จ่าย
- สร้างแผนการเงินใหม่: ช่วยให้มีเวลาปรับตัว และวางแผนฟื้นฟูฐานะการเงินอย่างเป็นระบบ
ใครบ้างที่สามารถขอปรับโครงสร้างหนี้ได้ และมีเงื่อนไขอะไรบ้าง?
การขอปรับโครงสร้างหนี้ไม่ได้มีเงื่อนไขที่ซับซ้อนมาก แต่มีคุณสมบัติพื้นฐานที่สถาบันการเงินส่วนใหญ่พิจารณา
- ผู้กู้ที่มีรายได้ลดลงอย่างมีนัยสำคัญ เช่น ถูกลดเงินเดือน ตกงาน หรือธุรกิจประสบปัญหา
- ผู้ที่ยังไม่ได้ผิดนัดชำระหนี้ หรือเพิ่งเริ่มผิดนัดไม่นาน (ยิ่งเร็วยิ่งดี)
- ผู้ที่มีความตั้งใจจะชำระหนี้ต่อไป แต่ต้องการเงื่อนไขที่ผ่อนปรนกว่าเดิม
- ผู้ที่มีหลักฐานแสดงความเปลี่ยนแปลงทางรายได้หรือสถานการณ์การเงิน
สำหรับการปรับโครงสร้างหนี้ในแต่ละสถาบันการเงินอาจมีเงื่อนไขเฉพาะที่แตกต่างกัน ควรติดต่อสอบถามโดยตรงเพื่อข้อมูลที่ถูกต้องที่สุด
ขั้นตอนการยื่นขอปรับโครงสร้างหนี้มีอะไรบ้าง และต้องเตรียมเอกสารอะไร?
ก่อนจะขอปรับโครงสร้างหนี้ควรเตรียมตัวให้พร้อมเพื่อให้การเจรจาราบรื่นที่สุด
เอกสารที่ต้องเตรียม
- บัตรประชาชนหรือเอกสารแสดงตัวตน
- สลิปเงินเดือนหรือหลักฐานรายได้ย้อนหลัง 3 - 6 เดือน
- Statement บัญชีธนาคารย้อนหลัง 3 - 6 เดือน
- เอกสารแสดงภาระหนี้ทั้งหมด เช่น สัญญากู้เงิน ใบแจ้งหนี้
- หลักฐานแสดงสาเหตุที่ไม่สามารถชำระหนี้ได้ เช่น หนังสือเลิกจ้าง ใบรับรองแพทย์
ขั้นตอนการขอปรับโครงสร้างหนี้
- ประเมินสถานการณ์การเงินของตัวเอง: จัดทำรายรับ - รายจ่าย และความสามารถในการชำระหนี้ที่ทำได้จริง
- ติดต่อสถาบันการเงิน: โทรหรือเข้าสาขาโดยตรง แจ้งความประสงค์ขอปรับโครงสร้างหนี้ก่อนผิดนัดชำระ
- ยื่นเอกสารประกอบการพิจารณา: สถาบันการเงินจะใช้เวลาพิจารณาความสามารถในการชำระหนี้
- เจรจาเงื่อนไขใหม่: หารือเรื่องอัตราดอกเบี้ย ระยะเวลา และยอดผ่อนต่อเดือนที่ทั้งสองฝ่ายยอมรับได้
- ทำสัญญาใหม่: หลังตกลงกันได้ ลงนามในสัญญา และปฏิบัติตามเงื่อนไขอย่างเคร่งครัด
ควรติดต่อสถาบันการเงินหรือหน่วยงานใดเพื่อขอคำปรึกษาและดำเนินการ?
นอกจากการติดต่อสถาบันการเงินโดยตรง ยังมีหน่วยงานที่ช่วยเหลือเรื่องการปรับโครงสร้างหนี้ ได้
- ธนาคารแห่งประเทศไทย (ธปท.): มีโครงการคลินิกแก้หนี้และให้คำปรึกษาการจัดการหนี้
- บริษัทบริหารสินทรัพย์ (บสก./SAM): สำหรับหนี้ที่ถูกโอนจากธนาคาร
- ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน (ศคง.): โทร 1213 ให้คำปรึกษาด้านการเงินฟรี
- โครงการ "คลินิกแก้หนี้" ของ ธปท.: สำหรับลูกหนี้ที่มีหนี้บัตรเครดิตและสินเชื่อส่วนบุคคลกับหลายสถาบัน
- สถาบันการเงินเจ้าหนี้โดยตรง: เป็นช่องทางแรกที่ควรติดต่อ เพราะมีอำนาจตัดสินใจโดยตรง
การปรับโครงสร้างหนี้มีข้อดีและข้อควรระวังอย่างไร?
การปรับโครงสร้างหนี้มีทั้งข้อดี และสิ่งที่ต้องระวัง ควรศึกษาให้รอบด้านก่อนตัดสินใจ
ข้อดี
- ลดภาระการจ่ายต่อเดือนให้สอดคล้องกับความสามารถที่แท้จริง
- หยุดหรือลดการสะสมของดอกเบี้ยและค่าปรับ
- รักษาความสัมพันธ์ที่ดีกับสถาบันการเงินเจ้าหนี้
- หลีกเลี่ยงการถูกฟ้องร้องหรือบังคับคดี
- ทำให้มีโอกาสฟื้นฟูสภาพคล่องทางการเงินได้เร็วขึ้น
ข้อควรระวัง
- อาจจ่ายดอกเบี้ยรวมมากขึ้นในระยะยาว หากขยายระยะเวลาผ่อนออกไป
- บางกรณีมีค่าธรรมเนียมการปรับโครงสร้างหนี้ที่ต้องพิจารณา
- ต้องปฏิบัติตามเงื่อนไขใหม่อย่างเคร่งครัด หากผิดนัดอีกอาจเสียสิทธิ์
- อาจมีผลต่อประวัติเครดิตบูโรในระดับหนึ่ง
การปรับโครงสร้างหนี้ส่งผลกระทบต่อประวัติเครดิตบูโรอย่างไร?
คำถามยอดฮิตของคนที่กำลังพิจารณาขอปรับโครงสร้างหนี้ มีผลกระทบต่อเครดิตบูโร ซึ่งมีรายละเอียดดังนี้
- การปรับโครงสร้างหนี้จะถูกบันทึกในประวัติเครดิตบูโร แต่ไม่ได้ส่งผลเสียรุนแรงเท่ากับการผิดนัดชำระหนี้หรือถูกฟ้องร้อง
- ยิ่งขอปรับโครงสร้างหนี้เร็วก่อนที่จะเริ่มผิดนัด ผลกระทบต่อเครดิตบูโรยิ่งน้อย
- หลังจากปรับโครงสร้าง และชำระตามเงื่อนไขใหม่ได้สม่ำเสมอ ประวัติเครดิตจะค่อย ๆ ฟื้นตัว
- ระยะเวลาที่ข้อมูลถูกเก็บในเครดิตบูโรโดยทั่วไปคือ 3 ปีสำหรับข้อมูลเชิงบวก และ 3 - 5 ปีสำหรับข้อมูลเชิงลบ
- สามารถตรวจสอบประวัติเครดิตของตัวเองได้ที่บริษัทข้อมูลเครดิตแห่งชาติ (NCB) ได้ฟรีปีละ 1 ครั้ง
หากไม่สามารถปรับโครงสร้างหนี้ได้ มีทางเลือกหรือมาตรการช่วยเหลืออื่นใดบ้าง?
ในกรณีที่การปรับโครงสร้างหนี้ไม่ผ่านการพิจารณา หรือยังไม่เพียงพอ ยังมีทางเลือกอื่นที่สามารถพิจารณาได้
- การไกล่เกลี่ยหนี้ผ่านศาล: ศาลจะเป็นตัวกลางในการหาข้อตกลงร่วมกันระหว่างเจ้าหนี้และลูกหนี้
- การประนอมหนี้ผ่านกระบวนการล้มละลาย: สำหรับกรณีหนี้สินมากเกินกว่าจะแก้ด้วยการปรับโครงสร้างหนี้ทั่วไป
- โครงการช่วยเหลือเฉพาะกิจ: สถาบันการเงินบางแห่งมีโปรแกรมพิเศษสำหรับลูกหนี้ที่ได้รับผลกระทบจากเหตุการณ์เฉพาะ
- การขายทรัพย์สินเพื่อชำระหนี้: เพื่อลดยอดหนี้ให้อยู่ในระดับที่จัดการได้
- การขอความช่วยเหลือจากครอบครัว: เป็นตัวเลือกที่ควรพิจารณาก่อนถึงทางตัน
มาตรการช่วยเหลือพิเศษจากภาครัฐหรือธนาคารในช่วงวิกฤตมีอะไรบ้าง?
นอกจากการขอปรับโครงสร้างหนี้กับสถาบันการเงินโดยตรง ภาครัฐ และธนาคารยังมีมาตรการเสริมในช่วงวิกฤต
- มาตรการพักชำระหนี้ชั่วคราว: ในช่วงวิกฤตเศรษฐกิจ ธปท. มักออกมาตรการพักชำระเงินต้นหรือดอกเบี้ยชั่วคราว
- โครงการสินเชื่อฟื้นฟู: สินเชื่อดอกเบี้ยต่ำพิเศษสำหรับประชาชนและธุรกิจที่ได้รับผลกระทบ
- มาตรการ DR BIZ: สำหรับผู้ประกอบการ SME ที่มีหนี้หลายแหล่งสามารถรวมหนี้ปรับโครงสร้างหนี้ได้ในครั้งเดียว
- โครงการคลินิกแก้หนี้: รวมหนี้บัตรเครดิตและสินเชื่อส่วนบุคคลจากหลายสถาบัน ปรับเป็นหนี้เดียวดอกเบี้ยต่ำ
- ติดตามประกาศมาตรการล่าสุดจากเว็บไซต์ ธปท. (www.bot.or.th) ซึ่งอัปเดตเป็นระยะ
ความแตกต่างระหว่างการปรับโครงสร้างหนี้กับการไกล่เกลี่ยหนี้หรือการประนอมหนี้คืออะไร?
ทั้งสามวิธีมีจุดประสงค์เดียวกันคือแก้ปัญหาหนี้ แต่มีลักษณะและกระบวนการที่แตกต่างกัน
- ปรับโครงสร้างหนี้: เป็นการเจรจาโดยตรงระหว่างลูกหนี้กับสถาบันการเงิน เพื่อปรับเปลี่ยนเงื่อนไขสัญญาเดิม เช่น ลดดอกเบี้ย ขยายระยะเวลา โดยไม่ต้องผ่านกระบวนการทางกฎหมาย
- การไกล่เกลี่ยหนี้: มีตัวกลางทั้งภาครัฐหรือเอกชนช่วยประสานเจรจา เหมาะสำหรับกรณีที่เจรจาโดยตรงไม่สำเร็จ หรือมีเจ้าหนี้หลายราย
- การประนอมหนี้: เป็นกระบวนการทางกฎหมายภายใต้พระราชบัญญัติล้มละลาย ลูกหนี้ยื่นต่อศาลเพื่อขอประนอมหนี้กับเจ้าหนี้ทั้งหมด เหมาะสำหรับกรณีหนี้สินมากและเจ้าหนี้หลายราย
หากยังสามารถจ่ายได้บ้าง แนะนำให้เริ่มที่การขอปรับโครงสร้างหนี้กับสถาบันการเงินโดยตรงก่อน เพราะเป็นวิธีที่เร็ว และส่งผลกระทบน้อยที่สุด
SCB เข้าใจดีว่าปัญหาหนี้สามารถเกิดขึ้นกับทุกคน และพร้อมให้ความช่วยเหลือลูกค้าในการปรับโครงสร้างหนี้ ด้วยเงื่อนไขที่เหมาะสม ไม่ว่าจะเป็นสินเชื่อบ้าน สินเชื่อรถ หรือสินเชื่อส่วนบุคคล หากคุณกำลังมีปัญหาในการชำระหนี้ อย่ารอให้ผิดนัด ติดต่อ SCB ได้ที่ SCB Call Center 02-777-7777 ตลอด 24 ชั่วโมง หรือเข้าไปที่ www.scb.co.th เพื่อรับคำปรึกษา และทางออกที่เหมาะกับคุณ
คำถามที่พบบ่อยเกี่ยวกับการปรับโครงสร้างหนี้
ปรับโครงสร้างหนี้ คือ อะไร และต้องทำเมื่อไหร่?
ปรับโครงสร้างหนี้ คือการเจรจากับสถาบันการเงินเพื่อปรับเปลี่ยนเงื่อนไขการชำระหนี้ให้สอดคล้องกับความสามารถที่แท้จริง ควรดำเนินการทันทีที่รู้สึกว่าภาระหนี้เริ่มหนักเกินไป อย่ารอให้ผิดนัดชำระ เพราะยิ่งเร็วยิ่งมีโอกาสได้รับเงื่อนไขที่ดีกว่า และผลกระทบต่อเครดิตบูโรน้อยกว่า
การขอปรับโครงสร้างหนี้ต้องใช้เวลานานแค่ไหน?
ระยะเวลาในการพิจารณา ขอปรับโครงสร้างหนี้ขึ้นอยู่กับสถาบันการเงินและความซับซ้อนของกรณี โดยทั่วไปใช้เวลา 2 - 8 สัปดาห์ ตั้งแต่ยื่นเอกสารจนถึงได้รับการอนุมัติ บางกรณีที่เร่งด่วนอาจเร็วกว่านั้น ควรติดตามสถานะและตอบสนองต่อคำขอเอกสารเพิ่มเติมอย่างรวดเร็วเพื่อเร่งกระบวนการ
ปรับโครงสร้างหนี้ แล้วยังกู้เงินใหม่ได้ไหม?
หลังจากปรับโครงสร้างหนี้แล้วยังสามารถกู้เงินใหม่ได้ในอนาคต แต่ต้องใช้เวลาในการสร้างประวัติเครดิตใหม่ให้ดีขึ้น โดยการชำระหนี้ที่ปรับโครงสร้างหนี้ ไว้ตามเงื่อนไขอย่างสม่ำเสมอ ไม่มีประวัติผิดนัดเพิ่มเติม และมีรายได้ที่มั่นคง โดยทั่วไปหลังจากชำระตามเงื่อนไขได้ 1 - 2 ปีอย่างสม่ำเสมอ โอกาสได้รับอนุมัติสินเชื่อใหม่ก็จะเพิ่มขึ้น
แหล่งอ้างอิง: www.consumerfinance.gov, www.investopedia.com